Domain fswz.de kaufen?
Wir ziehen mit dem Projekt
fswz.de um.
Sind Sie am Kauf der Domain
fswz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fswz.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für Umsatzsteuergesetz---UStG-2025
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz---UStG-2025:
-
Sunwoda 'Oasis 60, Outdoor + AXIhyco '(0% MwSt §12 III UstG)Anschlüsse pro MPPT: 2 Eingangstrom: 40 A pro MPPT DC Anschluss: MC4 Speicheranschlüsse: 2 mit je 70 A Ladestrom Kommunikation: WLAN, Ethernet, CAN, RS485 Schutzklasse: IP66 Kühlung: aktiv Gewicht: 73,0 kg Abmessungen: 530 x 880 x 290 mm (B x H x T)19304,90 €*Versand: 249,90 €Sichere Weiterleitung zum Anbieter
-
Sunwoda 'Oasis 60, Outdoor + Sunny I '(0% MwSt §12 III UstG)AC Leistung: 50 kW Netzanschluss: 400 V Anschlussphasen: 3-phasig Anschlüsse Speicher: 1 Kommunikation: Modbus (SMA, Sunspec), SMA Speedwire, Webconnect Display: nein Schutzklasse: IP65 Kühlung: aktiv Abmessungen: 772 x 838 x 444 mm (B x H x T) Gewicht: 104,0 kg25145,90 €*Versand: 449,90 €Sichere Weiterleitung zum Anbieter
-
Weleda Geschenkset Sport Always On 2025Anwendungsgebiet von Weleda Geschenkset Sport Always On 2025 Perform. Recover. Repeat. Mit dem Weleda Geschenkset Sport Always On 2025Die perfekte Pflege für alle, die Sport und Bewegung lieben! Das Weleda Sport Shower Gel Arnika gibt es jetzt in einem gemeinsamen, hochwertigen und nachhaltigen Geschenkset mit dem bewährten Arnika Massage-Öl. Das Set enthält alles, für eine unterstützende Muskelregeneration: Die anregende Sport-Dusche pflegt die Haut und bewahrt ihre natürliche Feuchtigkeit. Und die durchwärmende Massage vor und nach dem Sport schützt vor Verspannungen und fördert die natürliche Regeneration. Perform. Recover. Repeat! Inhalt des Sets: Weleda Sport Shower Gel Arnika 200 ml: Mit dem Shower Gel Arnika mit Auszug aus Bio-Arnikablüten lässt sich unter der Dusche neue Energie tanken. Dank milder Tenside auf Basis pflanzlicher Rohstoffe reinigt das Duschgel sanft und bewahrt die natürliche Feuchtigkeit der Haut. Die natürlichen Öle aus Rosmarin und Lavendel verleihen einen sportlich, belebenden Duft. Die Hautverträglichkeit des Duschgels ist dermatologisch bestätigt. Weleda Arnika Massage-Öl 100 ml:Mit dem Arnika Massageöl können Sie sich eine entspannte und wohltuende Massage vor oder nach dem Sport gönnen. Das Öl regt die Hautdurchblutung an, beugt Verspannungen und Verkrampfungen vor und schützt so vor Muskelkater. Die Komposition mit Auszügen aus Arnikablüten und Birkenblättern, sowie Sonnenblumen- und Olivenöl hält die Haut elastisch und kräftigt die Hautfunktionen. Der natürliche Lavendel- und Rosmarinduft ist angenehm aktivierend. Weleda Geschenkset Sport Always On 2025 können in Ihrer Versandapotheke www.juvalis.de erworben werden.12,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ruppe, Hans-Georg: UmsatzsteuergesetzUmsatzsteuergesetz , Das bewährte Standardwerk von Ruppe/Achatz kommentiert das Umsatzsteuergesetz systematisch und vollständig. Es dient als Grundlage für sämtliche Fragen zur Materie und als verlässliches Nachschlagewerk. Was bringt die Neuauflage? ¿ Vollständige Überarbeitung mit Stand 1.1.2024 ¿ Berücksichtigung der seit 2017 ergangenen 20 Novellen zum UStG, zuletzt BGBl I 201/2023 ¿ Einarbeitung der Entwicklung auf europäischer Ebene, ua 227 neue Urteile des EuGH ¿ Neue Rechtsprechung des VwGH, VfGH und BFG ¿ Aktuelle Praxis der Finanzverwaltung (Wartungserlässe inkl 2023) ¿ Schwerpunkte der Neubearbeitung: Nutzung elektronischer Schnittstellen und Plattformen; Einfuhrversandhandel; Steuerbefreiung für Bildungsdienstleistungen; ermäßigte Steuersätze für elektronische Publikationen und Reparaturdienstleistungen; Nullsteuersatz für Photovoltaikanlagen; Rechnungsberichtigung; Aufzeichnungspflichten für Zahlungsdienstleister; Reiseleistungen; Nicht-EU-OSS, IOSS und EU-OSS; Neuerungen auf Grund der "Quick Fixes", insbesondere zum Reihengeschäft, zu den ig Lieferungen und zur Konsignationslagerregelung; ig Versandhandel; Dreiecksgeschäfte "Ein würdiger Großkommentar!" Gesellschaftsrechtszeitung , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 202409, Produktform: Leinen, Autoren: Ruppe, Hans-Georg~Achatz, Markus, Edition: REV, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2153, Keyword: Achatz; EuGH; Ruppe; Steuerrecht; UFS; UStG; Umsatzsteuer; Umsatzsteuergesetz; VfGH; VwGH; Österreich, Fachschema: International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Österreich / Recht, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XX, Seitenanzahl: 2153, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: facultas.wuv Universitäts, Verlag: facultas.wuv Universitäts, Verlag: Facultas Verlags- u. Buchhandels AG, Produktverfügbarkeit: 02, Länge: 230, Breite: 153, Höhe: 72, Gewicht: 2075, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,367,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **

Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz---UStG-2025:
-
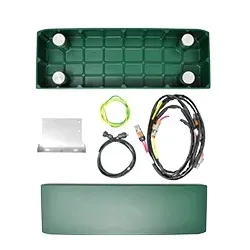
Tigo 'EI Batterie - Accessoires f '(0% MwSt §12 III UstG)Benötigt ab einer Batteriemenge > 2 Beinhaltet einen zweiten Installationssockel sowie einen zweiten Kabelsatz (Kabellänge 1200mm) Wandhalterung, Abdeckplatte und Schrauben ebenfalls enthalten197,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
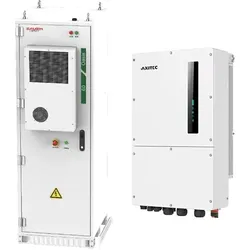
Sunwoda 'Oasis 60, Outdoor + AXIhyco '(0% MwSt §12 III UstG)Anschlüsse pro MPPT: 2 Eingangstrom: 40 A pro MPPT DC Anschluss: MC4 Speicheranschlüsse: 2 mit je 70 A Ladestrom Kommunikation: WLAN, Ethernet, CAN, RS485 Schutzklasse: IP66 Kühlung: aktiv Gewicht: 73,0 kg Abmessungen: 530 x 880 x 290 mm (B x H x T)19304,90 €*Versand: 249,90 €Sichere Weiterleitung zum Anbieter
-
Sunwoda 'Oasis 60, Outdoor + Sunny I '(0% MwSt §12 III UstG)AC Leistung: 50 kW Netzanschluss: 400 V Anschlussphasen: 3-phasig Anschlüsse Speicher: 1 Kommunikation: Modbus (SMA, Sunspec), SMA Speedwire, Webconnect Display: nein Schutzklasse: IP65 Kühlung: aktiv Abmessungen: 772 x 838 x 444 mm (B x H x T) Gewicht: 104,0 kg25145,90 €*Versand: 449,90 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
Ähnliche Suchbegriffe für Umsatzsteuergesetz---UStG-2025
-
Weleda Geschenkset Sport Always On 2025Anwendungsgebiet von Weleda Geschenkset Sport Always On 2025 Perform. Recover. Repeat. Mit dem Weleda Geschenkset Sport Always On 2025Die perfekte Pflege für alle, die Sport und Bewegung lieben! Das Weleda Sport Shower Gel Arnika gibt es jetzt in einem gemeinsamen, hochwertigen und nachhaltigen Geschenkset mit dem bewährten Arnika Massage-Öl. Das Set enthält alles, für eine unterstützende Muskelregeneration: Die anregende Sport-Dusche pflegt die Haut und bewahrt ihre natürliche Feuchtigkeit. Und die durchwärmende Massage vor und nach dem Sport schützt vor Verspannungen und fördert die natürliche Regeneration. Perform. Recover. Repeat! Inhalt des Sets: Weleda Sport Shower Gel Arnika 200 ml: Mit dem Shower Gel Arnika mit Auszug aus Bio-Arnikablüten lässt sich unter der Dusche neue Energie tanken. Dank milder Tenside auf Basis pflanzlicher Rohstoffe reinigt das Duschgel sanft und bewahrt die natürliche Feuchtigkeit der Haut. Die natürlichen Öle aus Rosmarin und Lavendel verleihen einen sportlich, belebenden Duft. Die Hautverträglichkeit des Duschgels ist dermatologisch bestätigt. Weleda Arnika Massage-Öl 100 ml:Mit dem Arnika Massageöl können Sie sich eine entspannte und wohltuende Massage vor oder nach dem Sport gönnen. Das Öl regt die Hautdurchblutung an, beugt Verspannungen und Verkrampfungen vor und schützt so vor Muskelkater. Die Komposition mit Auszügen aus Arnikablüten und Birkenblättern, sowie Sonnenblumen- und Olivenöl hält die Haut elastisch und kräftigt die Hautfunktionen. Der natürliche Lavendel- und Rosmarinduft ist angenehm aktivierend. Weleda Geschenkset Sport Always On 2025 können in Ihrer Versandapotheke www.juvalis.de erworben werden.12,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ruppe, Hans-Georg: UmsatzsteuergesetzUmsatzsteuergesetz , Das bewährte Standardwerk von Ruppe/Achatz kommentiert das Umsatzsteuergesetz systematisch und vollständig. Es dient als Grundlage für sämtliche Fragen zur Materie und als verlässliches Nachschlagewerk. Was bringt die Neuauflage? ¿ Vollständige Überarbeitung mit Stand 1.1.2024 ¿ Berücksichtigung der seit 2017 ergangenen 20 Novellen zum UStG, zuletzt BGBl I 201/2023 ¿ Einarbeitung der Entwicklung auf europäischer Ebene, ua 227 neue Urteile des EuGH ¿ Neue Rechtsprechung des VwGH, VfGH und BFG ¿ Aktuelle Praxis der Finanzverwaltung (Wartungserlässe inkl 2023) ¿ Schwerpunkte der Neubearbeitung: Nutzung elektronischer Schnittstellen und Plattformen; Einfuhrversandhandel; Steuerbefreiung für Bildungsdienstleistungen; ermäßigte Steuersätze für elektronische Publikationen und Reparaturdienstleistungen; Nullsteuersatz für Photovoltaikanlagen; Rechnungsberichtigung; Aufzeichnungspflichten für Zahlungsdienstleister; Reiseleistungen; Nicht-EU-OSS, IOSS und EU-OSS; Neuerungen auf Grund der "Quick Fixes", insbesondere zum Reihengeschäft, zu den ig Lieferungen und zur Konsignationslagerregelung; ig Versandhandel; Dreiecksgeschäfte "Ein würdiger Großkommentar!" Gesellschaftsrechtszeitung , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 202409, Produktform: Leinen, Autoren: Ruppe, Hans-Georg~Achatz, Markus, Edition: REV, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2153, Keyword: Achatz; EuGH; Ruppe; Steuerrecht; UFS; UStG; Umsatzsteuer; Umsatzsteuergesetz; VfGH; VwGH; Österreich, Fachschema: International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Österreich / Recht, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XX, Seitenanzahl: 2153, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: facultas.wuv Universitäts, Verlag: facultas.wuv Universitäts, Verlag: Facultas Verlags- u. Buchhandels AG, Produktverfügbarkeit: 02, Länge: 230, Breite: 153, Höhe: 72, Gewicht: 2075, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,367,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsches Architektur Jahrbuch 2025 / German Architecture Annual 2025Deutsches Architektur Jahrbuch 2025 / German Architecture Annual 2025 , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250131, Redaktion: Förster, Yorck~Gräwe, Christina~Schmal, Peter Cachola, Seitenzahl/Blattzahl: 248, Keyword: Architektur; Architekturpreis; Deutschland, Fachschema: Deutsche Kunst, Architektur, Design~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 220, Höhe: 25, Gewicht: 1292, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sunwoda 'Oasis 60, Outdoor + AXIhyco '(0% MwSt §12 III UstG)AC-Leistung: 50,0 kW AC-Anschluss: 3-phasig Anzahl MPPT: 4 Anschlüsse pro MPPT: 2 Eingangstrom: 40 A pro MPPT DC Anschluss: MC4 Speicheranschlüsse: 2 mit je 70 A Ladestrom Kommunikation: WLAN, Ethernet, CAN, RS485 Schutzklasse: IP66 Kühlung: aktiv20859,20 €*Versand: 249,90 €Sichere Weiterleitung zum Anbieter
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.